Flujo de caja semanal: cuántas semanas aguanta tu empresa con la plata que tiene hoy
Tu contador te dice cuánto ganaste. Casi nadie te dice cuántas semanas aguantás. Un flujo de caja proyectado semana por semana responde eso, y se puede armar con Claude sobre la información que ya tenés.
 Julián Mac LoughlinActualizado el
Tu contador te dice cuánto ganaste el año pasado. El balance te dice cómo cerró el mes. Son números útiles, pero tienen algo en común: miran para atrás.
La contabilidad está hecha para eso. Registra lo que ya pasó, con respaldo, para cumplir y para saber cómo te fue. Pero la pregunta que más le quita el sueño a un dueño mira para adelante: ¿me alcanza la plata para pagar lo que viene?
Para adelante no mira casi nadie. Y ahí está la clave.
Ganancia no es caja
Una pyme puede ganar plata y quedarse sin caja. Pasa todo el tiempo.
Vendiste mucho, pero a 60 días. Pagaste el aguinaldo justo cuando un cliente grande se atrasó. Venció un anticipo de impuestos la misma semana que un cheque diferido que diste hace dos meses. En los papeles, el negocio va bien. En la cuenta, no hay plata.
| Pregunta | Lo que responde la contabilidad | Lo que responde el flujo de caja semanal |
|---|---|---|
| ¿Cuánto gané? | Con precisión | No es su trabajo |
| ¿Cuánto tengo hoy en el banco? | Al último cierre | Al día de hoy |
| ¿Me alcanza para pagar sueldos dentro de tres semanas? | No lo mira | Semana por semana |
| ¿Qué cobro conviene adelantar? | No lo mira | Te lo dice |
Qué entra en el sistema
El flujo de caja parte de tres cosas que ya tenés:
En el tercer punto está la trampa. Los pagos que se ven son fáciles: proveedores, alquiler, sueldos. Los que nadie anota son los que te sorprenden. Cargas sociales, aguinaldo, cuotas de préstamos, cheques diferidos que ya diste, IVA, ingresos brutos y anticipos de Ganancias.
Todos esos pagos se pueden prever. Ninguno debería ser una sorpresa. Y sin embargo, en la mayoría de las proyecciones que veo, falta alguno.
Por qué diecisiete semanas, y no un año
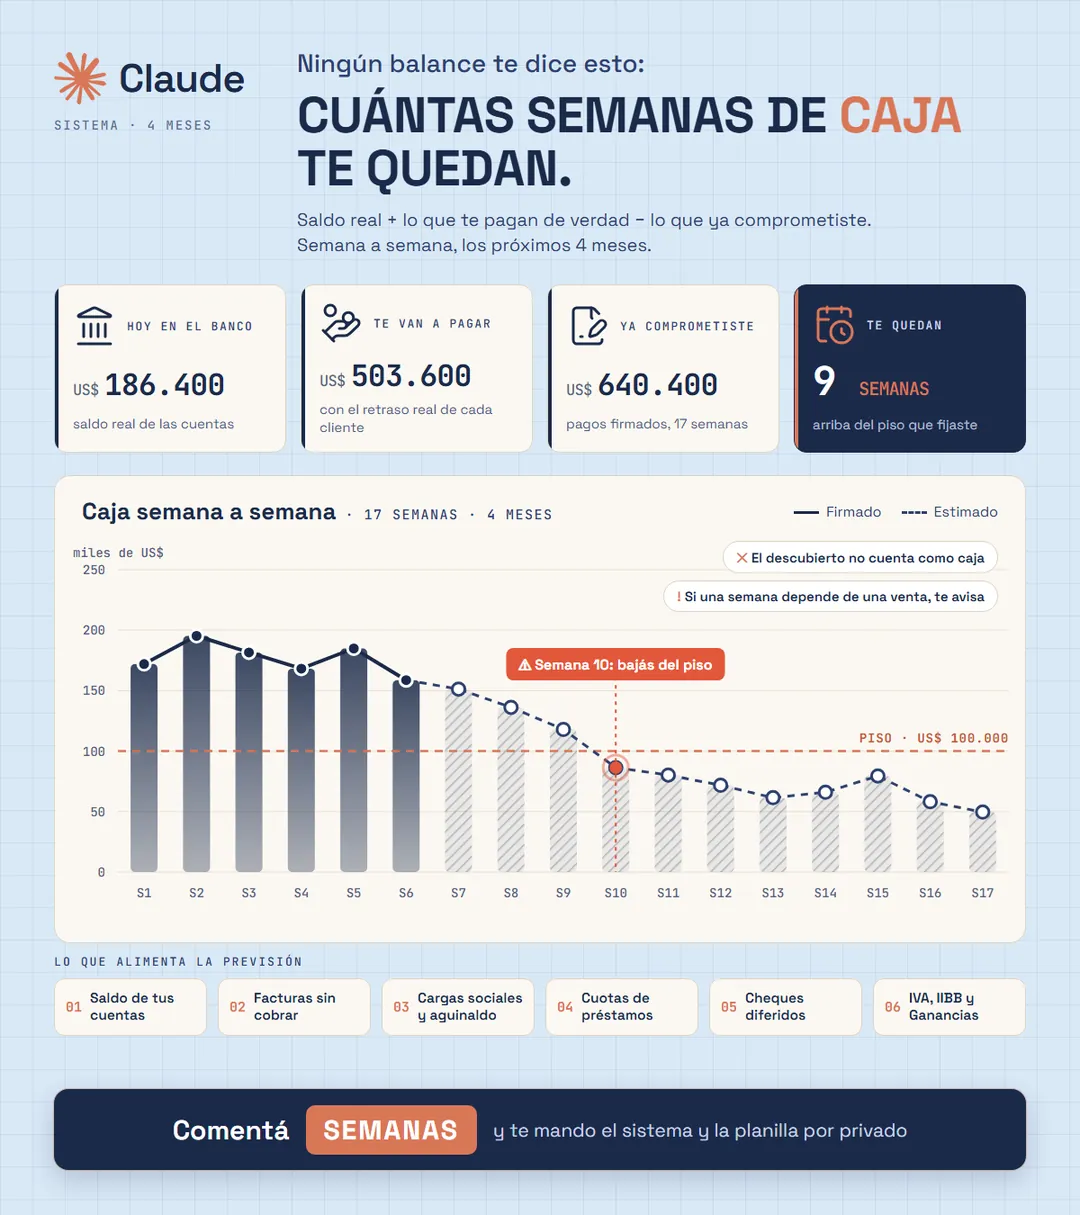
El sistema proyecta la caja semana por semana, durante los próximos cuatro meses. Diecisiete semanas, ni una más.
No es un número caprichoso. Es el horizonte en el que casi todo lo que va a pasar ya está firmado o se ve venir: las facturas emitidas, los cheques entregados, los vencimientos impositivos, los sueldos.
Una proyección a un año se equivoca en el mes dos. Y una proyección que se equivoca no sirve para decidir nada: la mirás, no le creés y volvés a decidir de memoria.
Mejor cuatro meses ciertos que un año inventado.
La regla del retraso
Este es el primer detalle que hace confiable al sistema.
Un cobro no va en su fecha de vencimiento. Va en la fecha en que ese cliente paga de verdad.
El vencimiento es una expectativa. Si un cliente lleva dos años pagándote veinte días tarde, eso es un dato, y es el que se usa. Proyectar que va a pagar en fecha es proyectar algo que ya sabés que no va a pasar.
| Cliente | Vence | Paga en promedio | Dónde lo pone el sistema |
|---|---|---|---|
| El que paga en fecha | Día 10 | Día 10 | Día 10 |
| El que se atrasa siempre | Día 10 | Día 30 | Día 30 |
| El que es nuevo | Día 10 | Sin historial | Día 10, marcado como estimado |
Lo firmado y lo estimado, separados
El segundo detalle es que no mezcla lo seguro con lo probable.
Hay plata que ya está comprometida: una factura emitida, un cheque recibido, un contrato firmado. Y hay plata que esperás: una venta que "seguro sale", una renovación que todavía no se firmó.
Si una semana depende demasiado de una venta que todavía no está firmada, el sistema te avisa que esa semana no es confiable. En vez de mostrártela con la misma seguridad que el resto, te la marca.
Esto cambia cómo se lee el flujo. No es un número por semana. Es un número con su nivel de certeza.
El error más caro: contar el descubierto como caja
El error que más veo, y el más caro, es sumar el descubierto bancario como si fuera plata disponible.
Si lo contás como caja, la alarma no salta nunca. Siempre parece que alcanza. Y cuando un día lo necesitás de verdad, descubrís que hace meses que lo venís usando sin haberlo decidido, pagando intereses.
En el sistema, el descubierto va aparte, a propósito. Se ve, pero no se suma. Si lo vas a usar, que sea una decisión, no un accidente.
Lo único que importa: la semana del piso
Con todo eso armado, el sistema responde una sola pregunta, que es la que importa: ¿en qué semana bajás del piso que vos fijaste?
El piso lo definís vos. Puede ser un mes de sueldos, o lo que necesites para dormir tranquilo. Y la respuesta no es sólo la fecha: es qué hacer para que no pase. Qué cobro conviene adelantar, qué pago se puede mover, qué semana conviene no comprometer nada nuevo.
Ver el problema con semanas de anticipación es la diferencia entre negociar con calma y salir a pedir plata apurado.
Cómo se relaciona con el cierre de mes
El flujo de caja mira para adelante. El cierre de mes mira para atrás. Se necesitan los dos, y se alimentan entre sí: el cierre te deja ordenado lo que te deben y lo que pagaste, y el flujo usa eso para proyectar. Lo explico en cierre de mes con Claude.
Y si la conciliación del banco hoy se hace a mano, conviene empezar por ahí: conciliación bancaria automática. Si además querés ver la caja junto con cobranzas, clientes y proveedores en una sola pantalla, está el tablero de control para pymes.
Lo que no hace
No reemplaza a tu contador ni hace planificación impositiva. No decide por vos qué pago mover. Y no adivina: si un dato no está, te lo pide o lo marca como estimado.
Como todo lo que armo, parte de lo que ya tenés: tus planillas, tus extractos y tu facturación. Si querés armarlo sobre tu empresa, todo empieza con una reunión de diagnóstico. Lo cuento en consultoría para pymes.
Preguntas frecuentes
¿Qué es un flujo de caja proyectado?
Es una estimación de cuánta plata vas a tener en las próximas semanas, a partir de lo que tenés hoy, lo que te deben y lo que ya comprometiste. A diferencia del balance, mira para adelante.
¿Por qué semanal y no mensual?
Porque los problemas de caja pasan dentro del mes. Un mes puede cerrar bien y tener una semana en rojo en el medio, justo cuando vencen los sueldos. Por semana se ve.
¿Por qué sólo cuatro meses?
Porque es el horizonte donde casi todo ya está firmado o se ve venir. Más allá, la proyección se llena de supuestos y deja de servir para decidir.
¿Lo puede hacer mi contador?
Tu contador te dice cuánto ganaste y te ayuda con los impuestos. El flujo de caja semanal es una herramienta de gestión del día a día, y conviene que la mire el dueño. Los dos se complementan.
¿Necesito un sistema de gestión para usarlo?
No. Funciona con una planilla que ya viene armada y con la información que ya tenés: saldos, facturas emitidas y pagos comprometidos.
Seguí leyendo
 Finanzas
Cierre de mes con Claude: la parte operativa de un CFO, para tu empresa
Clasificar comprobantes, conciliar el banco, reclamar lo que te deben y dejarle todo ordenado al contador. Es el trabajo financiero que más se posterga en una pyme, y el que mejor se puede delegar en un sistema bien armado.
Leer →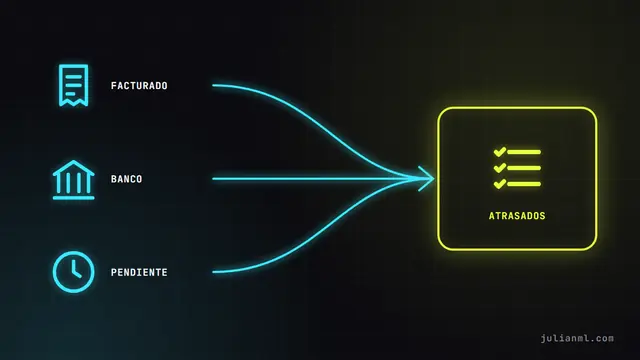 Finanzas
Conciliación bancaria automática: cómo se arma sin cambiar de sistema
Conciliar es cruzar lo que facturaste, lo que entró al banco y lo que quedó pendiente. Se puede automatizar con lo que ya usás, si antes se definen las reglas del cruce.
Leer → Finanzas
Tablero de control con Claude: seis preguntas, seis números y la fecha de cada uno
Un tablero de control para una empresa no tiene que verse lindo. Tiene que contestar lo que hoy te lleva una tarde averiguar, con las planillas que ya tenés, y decirte de qué fecha es cada número.
Leer →