Cierre de mes con Claude: la parte operativa de un CFO, para tu empresa
Clasificar comprobantes, conciliar el banco, reclamar lo que te deben y dejarle todo ordenado al contador. Es el trabajo financiero que más se posterga en una pyme, y el que mejor se puede delegar en un sistema bien armado.
 Julián Mac LoughlinActualizado el
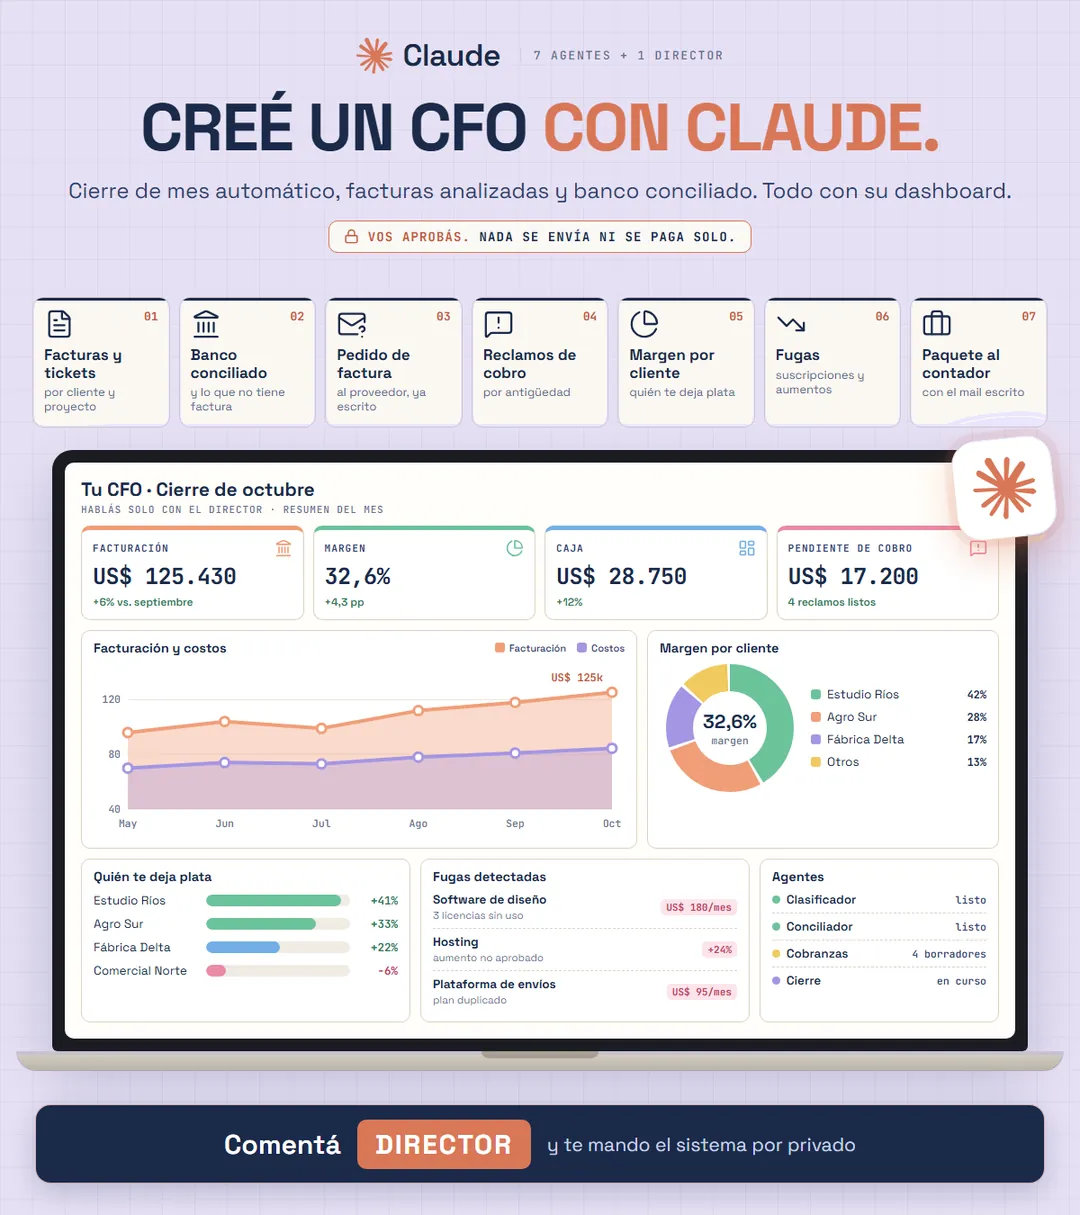
El cierre de mes en una pyme casi nunca es un cierre. Es una pila de facturas, tickets y un extracto bancario que alguien mira a fin de mes, apurado, cuando ya pasó todo. Las preguntas importantes llegan tarde: quién te debe, qué pago no tiene factura, qué cliente te hace perder plata.
Una empresa grande tiene a alguien para eso. Un CFO, o al menos un área de finanzas que ordena los números todas las semanas. Una pyme casi nunca. Y no porque no lo necesite, sino porque no le da para pagar ese sueldo.
Lo que armé con Claude cubre esa parte: la operativa.
Primero, lo que no es
Cuando publiqué esto en LinkedIn, varios me dijeron que llamarlo CFO era exagerado. Tienen razón en una cosa, y conviene decirla clara.
Un CFO de verdad define la estrategia financiera, decide cómo financiarse, evalúa inversiones y se sienta en las decisiones que marcan el futuro de la empresa. Nada de eso lo hace un sistema. Eso lo sigue haciendo el dueño, con su contador y, si hace falta, con un asesor financiero.
Lo que sí hace es la parte que hoy no hace nadie: tener los números ordenados y al día para que esas decisiones se tomen con datos y no de memoria.
| Tarea | Lo hace el sistema | Lo sigue haciendo una persona |
|---|---|---|
| Clasificar facturas, tickets y gastos | Por cliente y por proyecto | Revisa lo dudoso |
| Conciliar el banco | Marca lo que no cierra | Decide qué hacer con cada caso |
| Reclamar lo que te deben | Deja el mensaje escrito | Lo manda, o no |
| Liquidar impuestos | A propósito | El contador |
| Decidir precios, inversiones o financiamiento | No es su trabajo | El dueño |
El sistema ordena. Vos decidís.
Cómo está armado: un Director y su equipo
Son siete agentes y un Director. Cada agente tiene una tarea acotada: uno clasifica, otro concilia, otro arma reclamos, otro hace el cierre. Vos no hablás con ellos. Hablás sólo con el Director, que entiende qué le pedís y le pasa el trabajo al que corresponde.
Esto importa por una razón práctica: no tenés que acordarte de quién hace qué. Le decís "llegó el extracto de octubre" y el Director sabe qué sigue.
Lo que le pasás es lo que ya tenés, como esté. Las facturas en PDF, las fotos de los tickets, el extracto del banco. No hace falta pasar nada a una planilla antes ni cambiar de sistema. Es la misma idea que sostiene todo mi trabajo: primero proceso, después automatización.
Los cuatro momentos del mes
El error más común es dejar todo para el último día. El sistema reparte el trabajo en cuatro momentos, para que nada se acumule.
1. Una vez por semana: clasificar
Facturas, tickets y gastos se ordenan por cliente y por proyecto a medida que llegan. Así, a fin de mes no hay una montaña de papeles: hay un mes que ya está ordenado.
2. Cuando llega el extracto: conciliar
Cruza el banco contra lo que tenés registrado y te marca cada movimiento que no tiene una factura detrás. Ese es el dato que más se pierde en una pyme.
Si el movimiento es un pago a un proveedor que nunca te facturó, te deja escrito el mail pidiéndole la factura. Lo explico más a fondo en conciliación bancaria automática.
3. Dos veces por mes: cobranzas
Te deja escrito el reclamo para cada cliente que te debe, ordenado por antigüedad. El que te debe hace más tiempo, primero.
Cobrar es incómodo, y por eso se posterga. Tener el mensaje ya redactado saca la parte más difícil: empezar.
4. A fin de mes: el cierre
Con todo lo anterior hecho, el cierre deja de ser una tarea pesada. Es juntar lo que ya está ordenado y sacar las conclusiones.
Lo que te queda en la mano después del cierre
El cierre no es un número. Es un conjunto de respuestas que hoy no tenés a tiempo.
| Antes del cierre | Después del cierre |
|---|---|
| Una pila de facturas y un extracto | Comprobantes clasificados por cliente y proyecto |
| "Creo que me deben algo" | La lista de deudores, ordenada por antigüedad |
| Pagos sin respaldo que nadie ve | Cada movimiento sin factura, marcado |
| El contador pidiendo papeles | El paquete armado, listo para reenviar |
Por qué todo queda en borrador
Esta es la regla que hace que el sistema sea confiable: nada se envía ni se paga solo.
Los reclamos a clientes, los pedidos de factura a proveedores y el mail al contador quedan como borradores. Vos los mirás, los corregís si hace falta y los mandás. La firma sigue siendo tuya.
Hay una razón de fondo. Un sistema que manda mails solo a tus clientes puede equivocarse con alguien que ya te pagó, o con un cliente con el que tenés un acuerdo que el sistema no conoce. El costo de ese error es mucho más alto que el de revisar un borrador.
Lo que sale de la empresa, lo firma una persona.
Por qué no toca impuestos
Lo dejé afuera a propósito. Los impuestos tienen reglas que cambian, responsabilidades legales y un profesional que firma. Eso es trabajo del contador.
Lo que hace el sistema es que al contador le llegue todo ordenado. Que no tenga que perseguirte para conseguir comprobantes ni adivinar a qué corresponde cada movimiento. Si te interesa ver cómo se ve esto del lado del estudio contable, está en inteligencia artificial para contadores.
Los errores que más veo al intentarlo
Y lo que viene después del cierre
El cierre mira el mes que pasó. Pero la pregunta que más le preocupa a un dueño mira para adelante: cuánta caja va a tener en las próximas semanas. Eso lo armé aparte, en flujo de caja semanal.
Si querés armarlo sobre tu operación real, todo empieza con una reunión de diagnóstico. Lo cuento en consultoría para pymes.
Preguntas frecuentes
¿Reemplaza a un CFO o a un contador?
No. Hace la parte operativa de las finanzas: ordenar, conciliar, preparar reclamos y armar el cierre. La dirección financiera la sigue haciendo el dueño, y los impuestos, el contador.
¿Tengo que cambiar de sistema contable?
No. Trabaja con lo que ya tenés: facturas en PDF, tickets, el extracto del banco y tus planillas. No hace falta cargar nada de nuevo.
¿Manda mails o hace pagos solo?
No. Todo queda en borrador: los reclamos, los pedidos de factura y el mail al contador. Vos lo revisás y decidís si se manda.
¿Qué pasa con pagos parciales o facturas con distintos tratamientos de IVA?
Son justo los casos que el sistema no resuelve por su cuenta. Los marca como dudosos para que los revise una persona, en vez de forzar una conciliación que no cierra.
¿Qué plan de Claude necesito?
Funciona sobre un Proyecto de Claude, que está en los planes pagos. Para datos financieros de la empresa conviene un plan de empresa.
Seguí leyendo
 Finanzas
Conciliación bancaria automática: cómo se arma sin cambiar de sistema
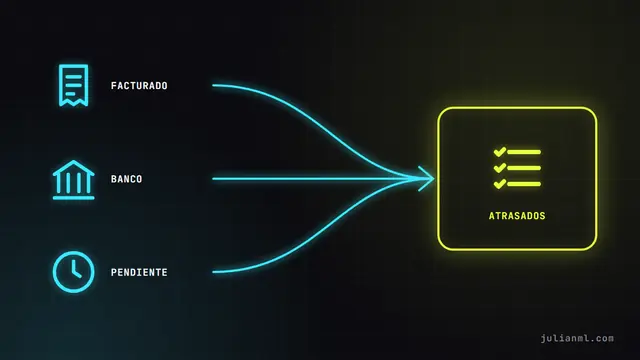
Conciliar es cruzar lo que facturaste, lo que entró al banco y lo que quedó pendiente. Se puede automatizar con lo que ya usás, si antes se definen las reglas del cruce.
Leer →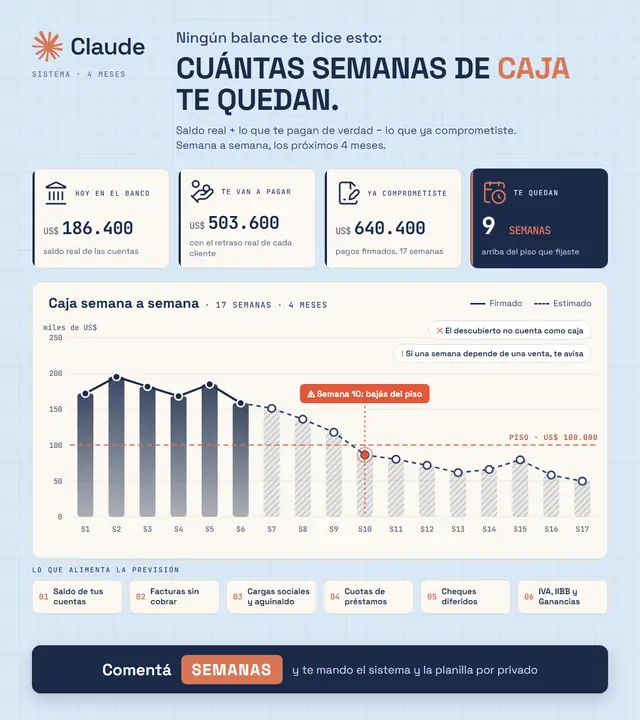 Finanzas
Flujo de caja semanal: cuántas semanas aguanta tu empresa con la plata que tiene hoy
Tu contador te dice cuánto ganaste. Casi nadie te dice cuántas semanas aguantás. Un flujo de caja proyectado semana por semana responde eso, y se puede armar con Claude sobre la información que ya tenés.
Leer → Procesos
Primero proceso, después automatización: por qué automatizar el desorden sale caro
Automatizar procesos tiene sentido cuando el proceso ya está claro. Si no, la herramienta repite el desorden más rápido y lo vuelve más difícil de cambiar.
Leer →